
Fintech'te güven, arayüzün ta kendisi.
Revolut'un ilk fiziksel bankacılık deneyimi, Enjoy eSIM'in yeniden kurduğumuz satın alma akışı, Kiraala'nın bireyler arası (P2P) güven tasarımı. Şüphe ortadan kalkınca para harekete geçer. Bizim işimiz de o şüpheyi gidermek.
Para, şüphenin olmadığı yere akar
Fintech ürünleri kullanıcıyı özellik listesinde kaybetmez; şüphe anında kaybeder: fiyatta, izin ekranında, karşı taraftaki yabancıda. Biz o anları tasarlarız.
Hata kaldırmayan satın alma
Bir eSIM çoğu zaman uçuştan saatler önce, havalimanı Wi-Fi'ında, aceleyle satın alınır. Enjoy'un satın alma akışını tam da o panik anını düşünerek yeniden kurduk: Yeni tasarımın ardından müşteri kazanımı %30, geri dönen kullanıcı sayısı %40 arttı.
Dönüşüm ikna etmekle değil, şüpheyi ortadan kaldırmakla gelir.
Dijital banka, fiziksel güven
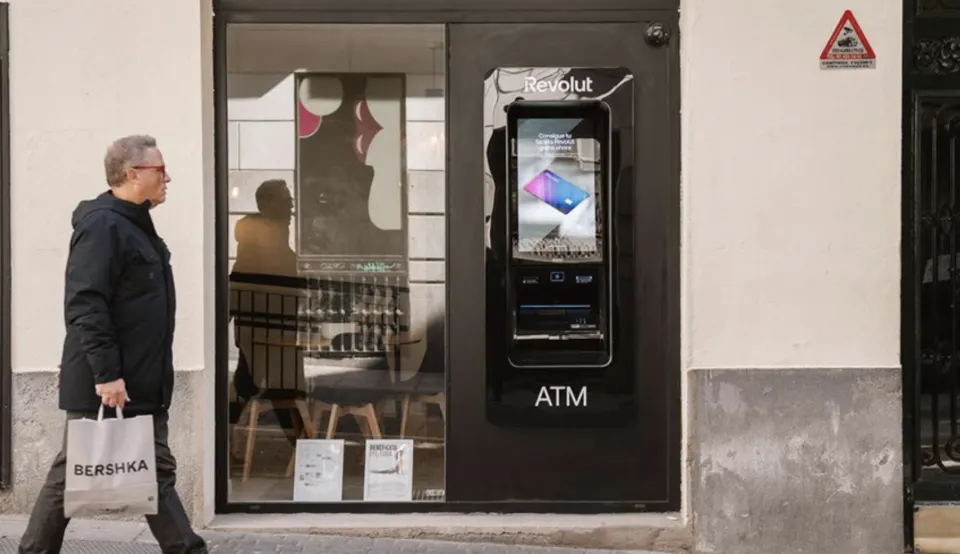
Revolut dijitalde doğmuş bir banka. İlk fiziksel deneyiminin de uygulamanın somutlaşmış hali gibi hissettirmesi gerekiyordu. 70 milyondan fazla müşterisi olan bir bankayı, arayüz kimliğini kaybetmeden fiziksel mekâna taşıdık.
Marka ile ürün aynı şey; mekân da yalnızca bir ekran daha.
İki taraflı güven
Kiraala, birbirini tanımayan iki kişiyi aynı işlemde buluşturuyor: eşyasını kiraya vereni ve kiralayanı. Edvido ise şirketlerle ajansları eşleştiriyor. Pazaryerinin iki tarafında da tasarımın işi aynı: karşı tarafı anlaşılır kılmak.
P2P'de güven bir rozet değil. "Ya bir şey olursa?" sorusunu daha kimse sormadan cevaplayan bir akış.
Devreye girdiğimiz yerler
Canlıdaki işlerimiz
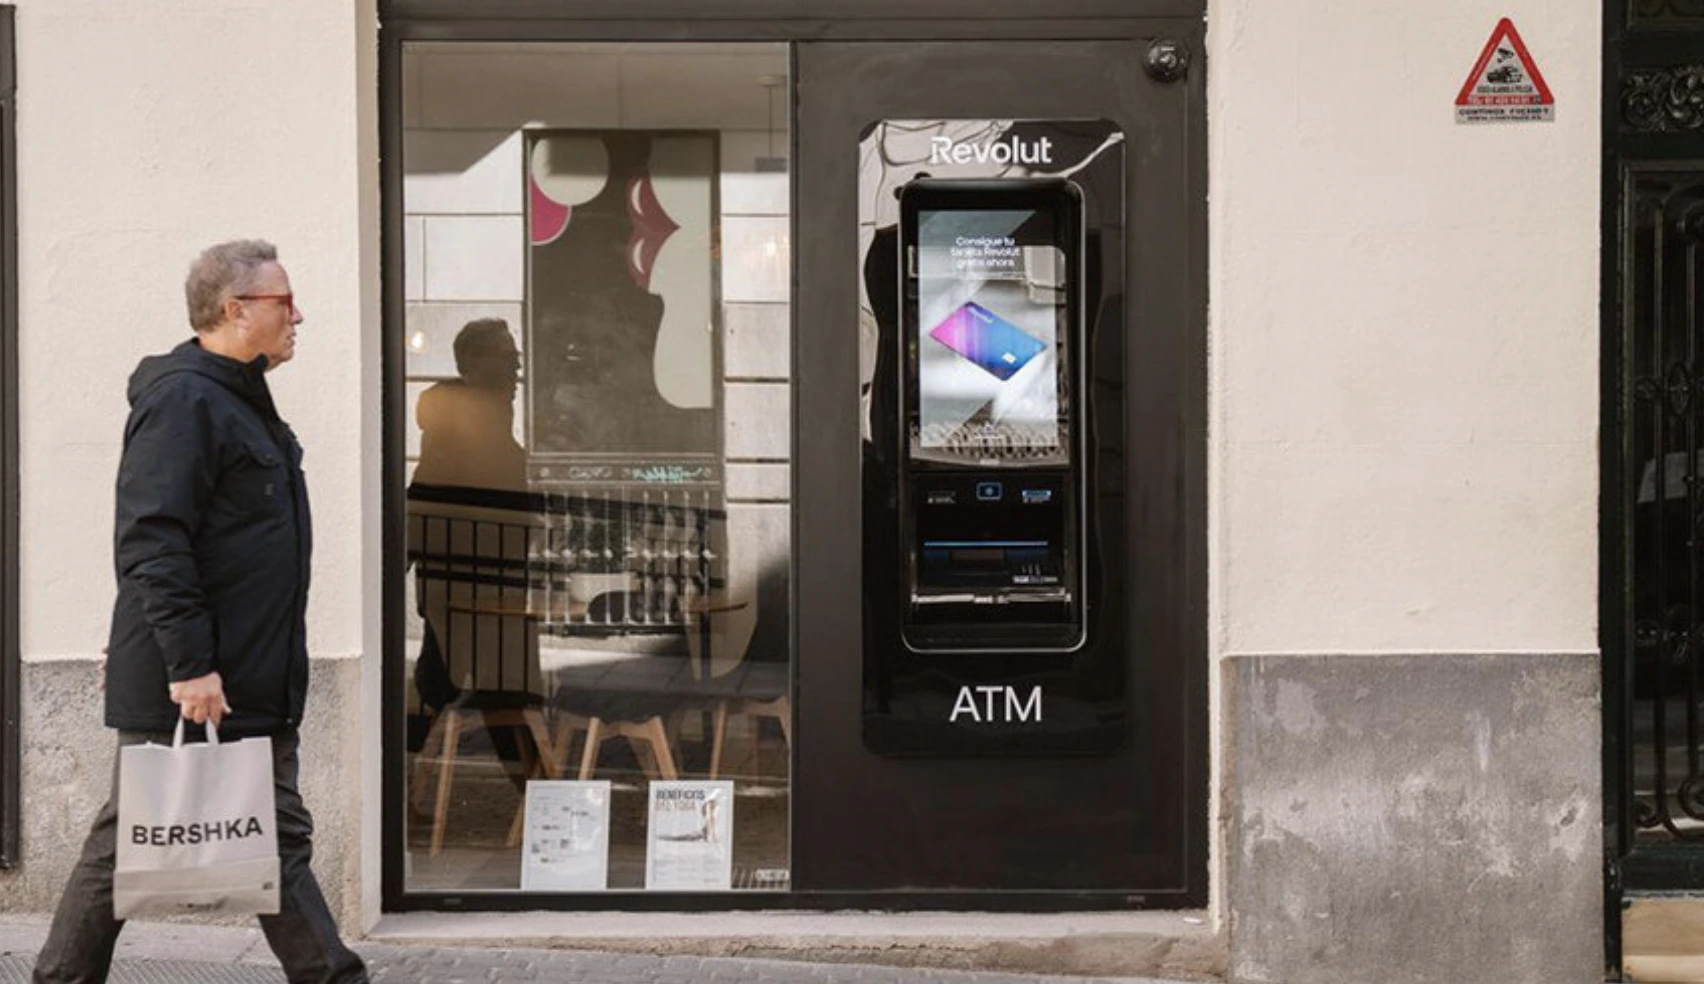
70M+ müşterili bir banka, fiziksel mekâna taşındı
Vaka çalışmasını açın →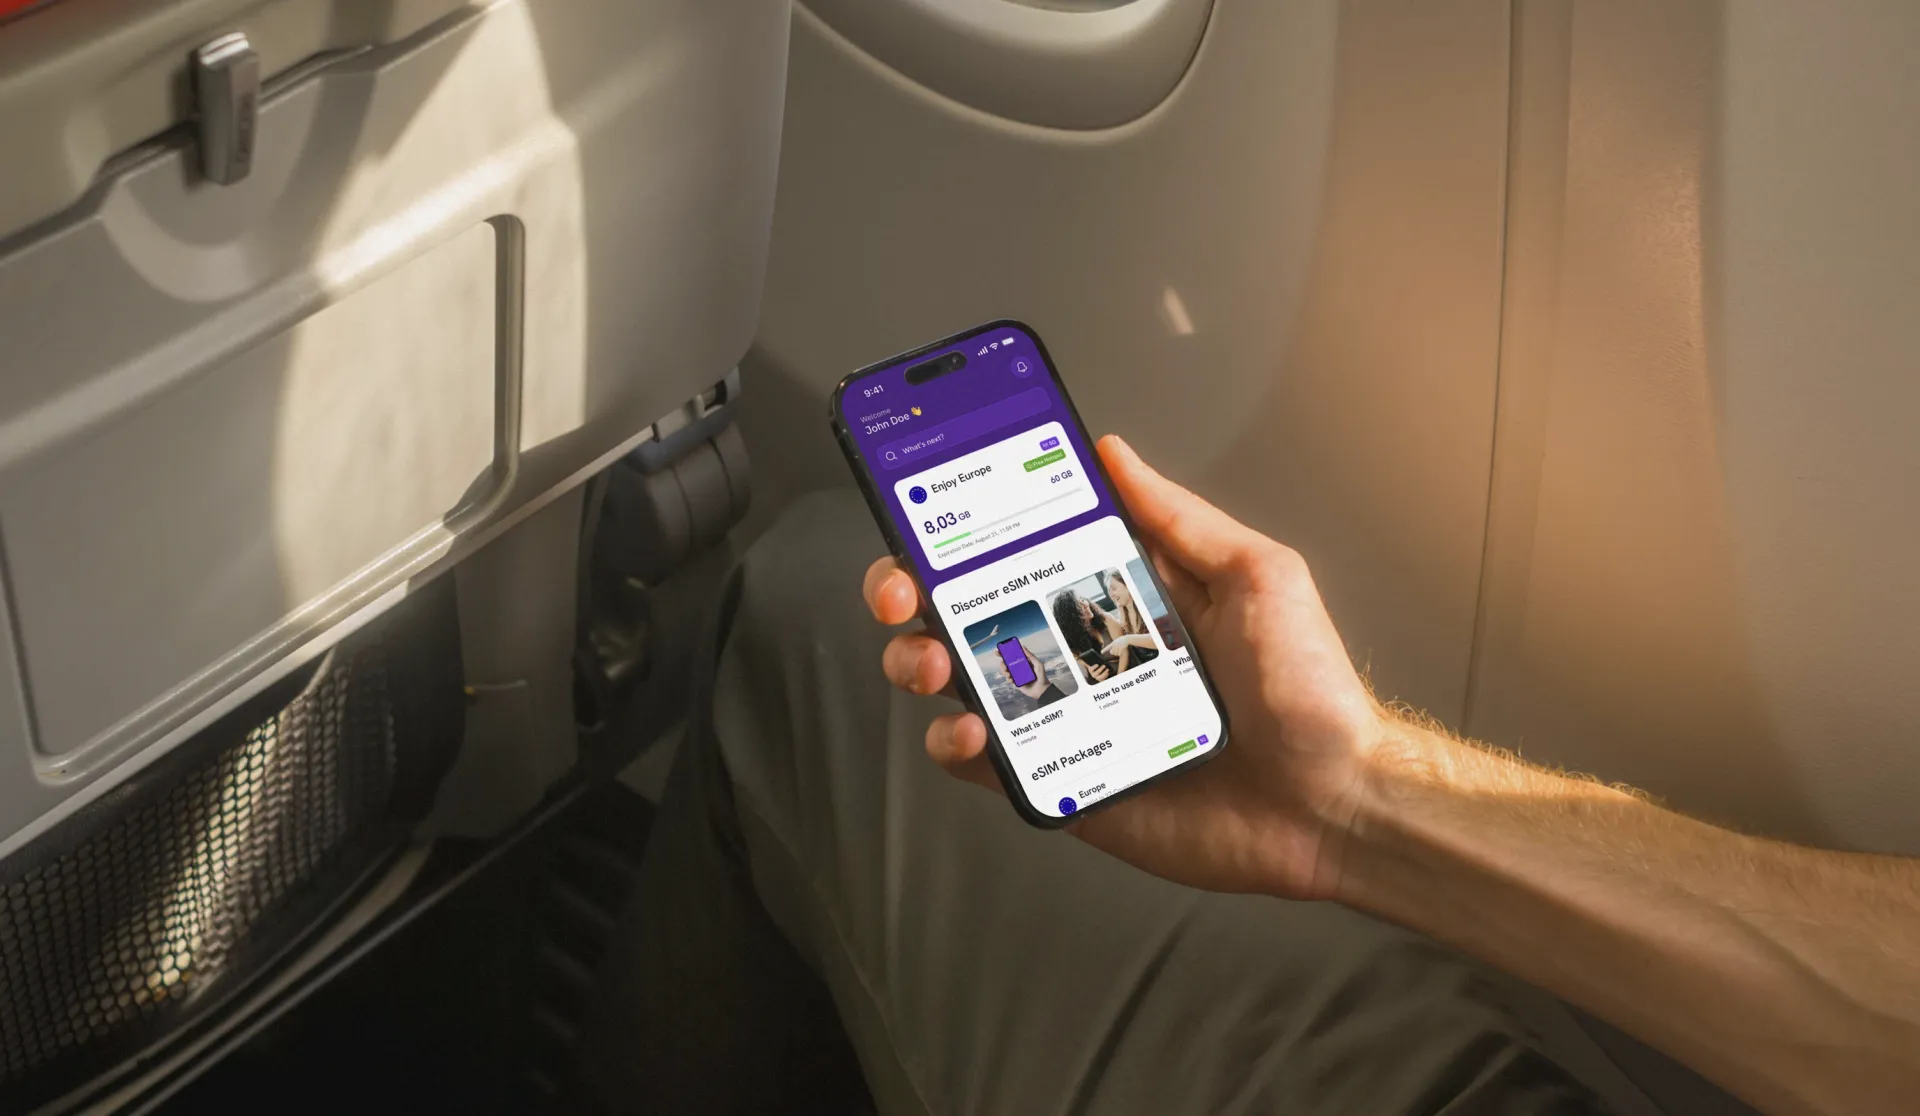
yeni tasarımla +%30 müşteri kazanımı, +%40 geri dönen kullanıcı
Vaka çalışmasını açın →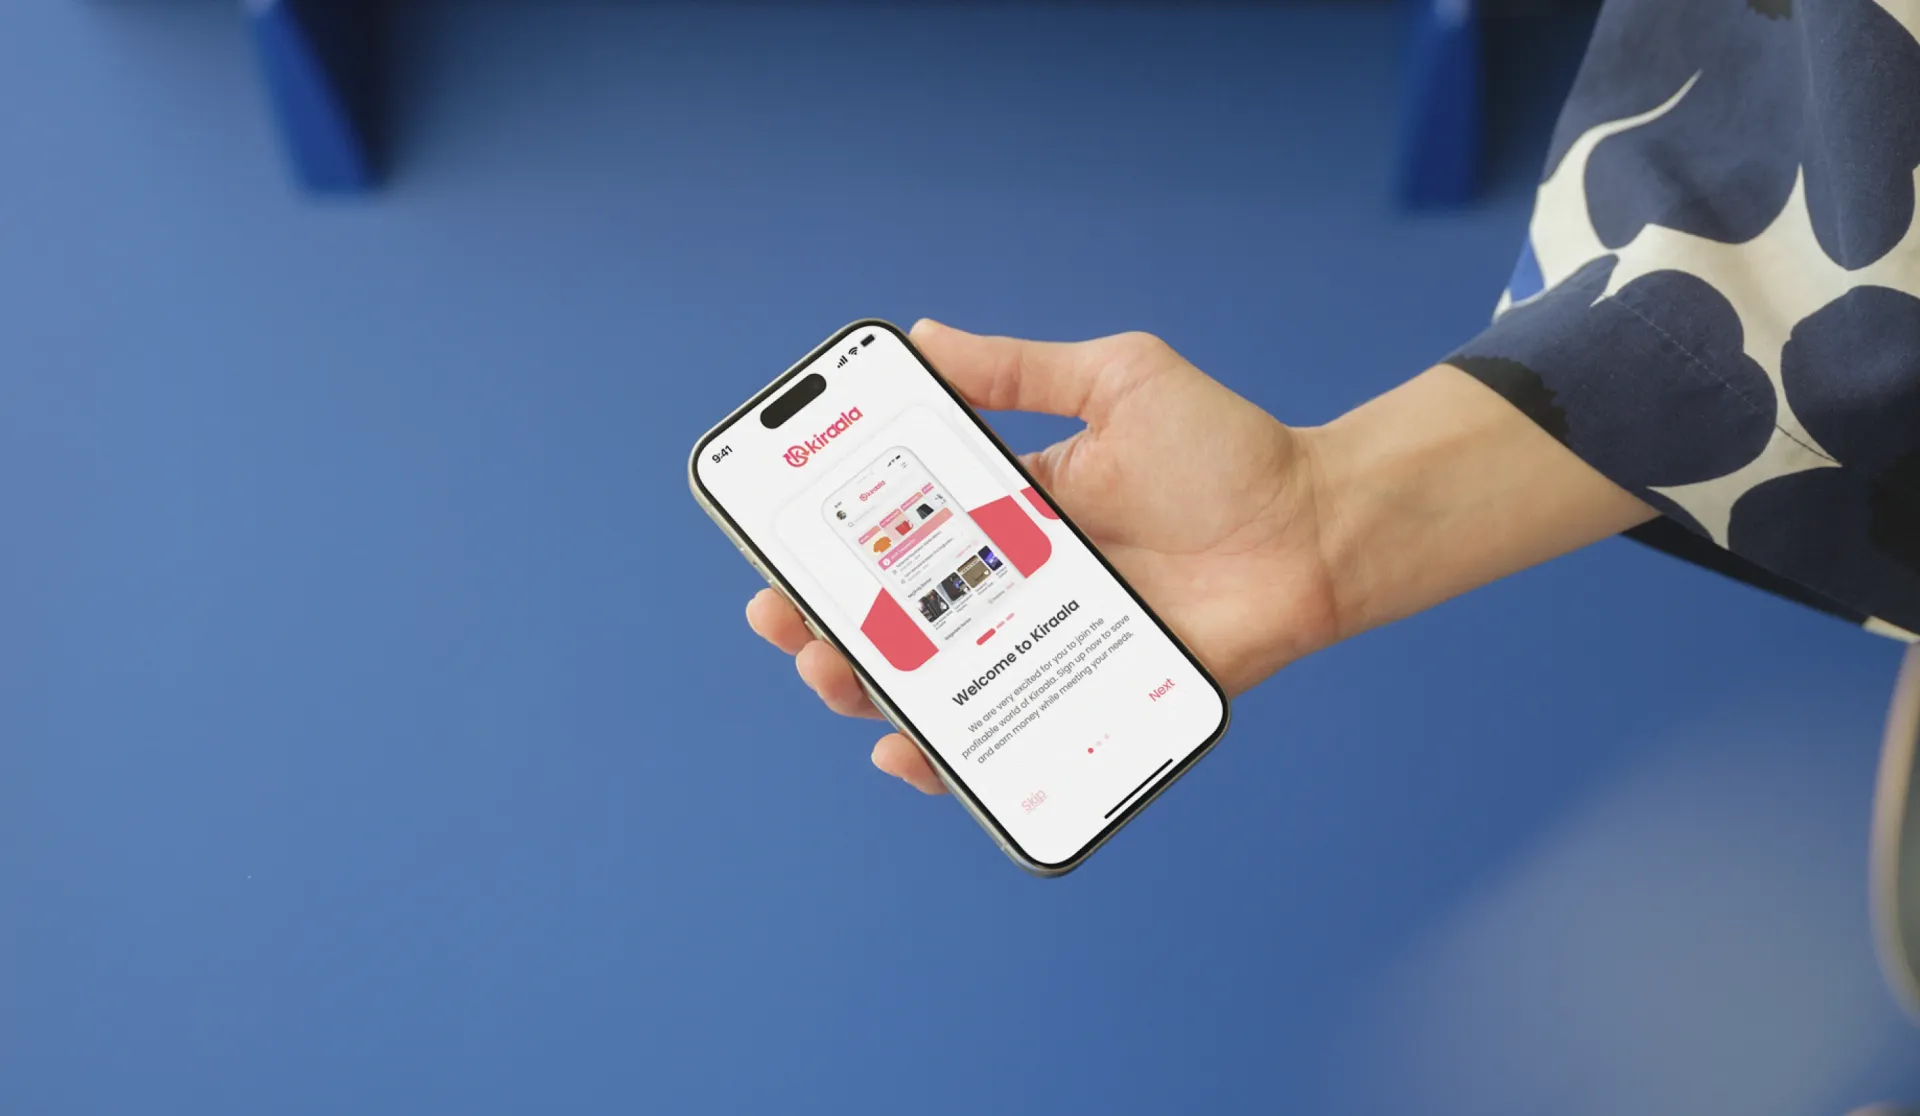
P2P kiralama pazaryeri için güven tasarımı
Vaka çalışmasını açın →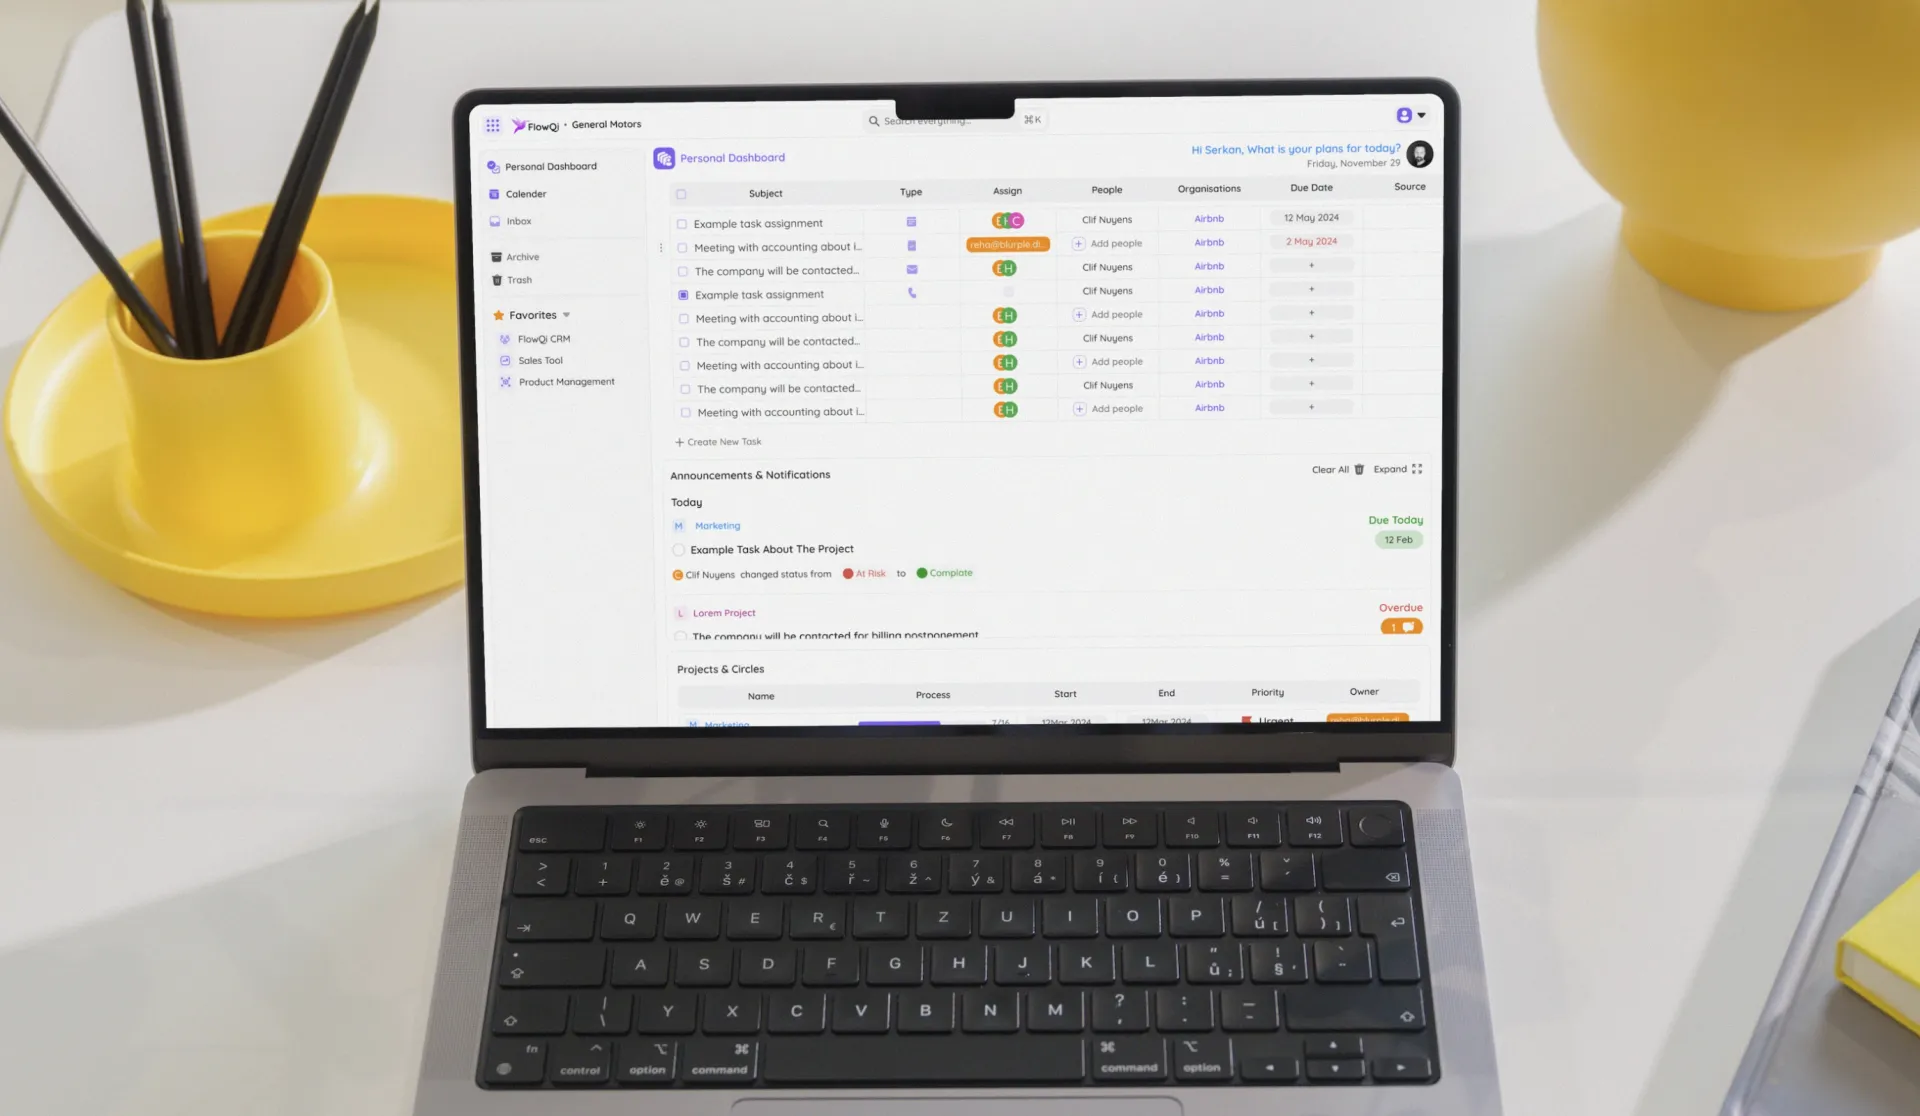
3+ yıllık ürün ortaklığı, 5+ entegre modül
Vaka çalışmasını açın →Ekranları şekillendiren kurallar
Regülasyonu sonradan eklemiyoruz; deneyimi tasarlarken en baştan işin içine katıyoruz. Böylece hiçbir şeyi yeniden yapmak gerekmiyor.
Avrupa Erişilebilirlik Yasası (EAA)
Tüketiciye yönelik bankacılık hizmetleri ve e-ticaret 28 Haziran 2025'ten beri yasanın kapsamında. Uygulamalar ve web siteleri EN 301 549'a göre değerlendiriliyor; bu da WCAG 2.1 AA demek.
Güçlü müşteri kimlik doğrulaması (PSD2)
Avrupa'da oturum açarken ve ödeme yaparken iki faktörlü doğrulama gerekiyor. İkinci adımı, kullanıcıların orada vazgeçmeyeceği şekilde tasarlıyoruz.
AB Yapay Zeka Yasası (AI Act)
2 Ağustos 2026'dan itibaren sohbet botları insanlara yapay zeka olduklarını söylemek zorunda. Kişilerin kredi değerliliğini puanlamak ise kendine özgü yükümlülükleri olan yüksek riskli bir kullanım.
Bize sıkça sorulanlar
blurple studio'nun fintech alanında ne gibi deneyimi var?+
Revolut için tasarım ve ürün çalışmaları, Enjoy eSIM'in küresel eSIM satış akışı (yeniden tasarımın ardından müşteri kazanımında %30 artış), Kiraala için kiralamaya dayalı bir fintech ürünü ve FlowQi gibi iş platformları.
Gizlilik sözleşmesi (NDA) altında ve regülasyona tabi akışlarda çalışıyor musunuz?+
Evet. Fintech işlerimizin önemli bir kısmı NDA altında yayına çıkıyor. Kimlik doğrulama (KYC) ve hesap açılışı gibi zorunlu akışları da dönüşüm oranını düşürmeden tasarlıyoruz.
Canlıdaki bir bankacılık ya da ticaret uygulamasının dönüşümünü artırabilir misiniz?+
PX-RAY tam bunun için. Canlıdaki ürünü tarıyoruz, kullanıcıların nerede takıldığını buluyoruz ve düzeltmeleri dönüşüme etkilerine göre sıralayıp teslim ediyoruz.
Paranın el değiştirdiği bir ürün mü geliştiriyorsunuz?
Hazır bir brief gerekmiyor; sorununuzu dinlemek için tanışalım.